
RuangBuku.id – Kami melayani jasa self publishing, jasa penerbitan buku, jasa penulisan buku, jasa editing buku untuk bahan ajar ataupun untuk keperluan lain Namun, sebelum itu, anda bisa menyimak bahasan di bawah ini mengenai Buku Ajar kerangka analisis kebijakan publik.
Pendahuluan
Prosedur untuk melakukan kritik nilai merupakan perluasan dari model kritik nilai dari argumen kebijakan seperti dibahas dalam Bab 4. Dalam melakukan kritik nilai penting dilakukan:
- Mengindentifikasi satu atau lebih pernyatan advokatif, yaitu pernyatan yang mengungkapkan serangkaian rekomendasi untuk melakukan tindakan.
- Mencatat semua pelaku kebijakan yang akan mempengaruhi dan dipengaruhi oleh implementasi dari rekomendasi.
- Mendeskripsikan setiap argumentasi dari pelaku kebijakan yang mendukung dan menentang rekomendasi.
- Mengindentifikasi setiap elemen dalam debat: Informasi (Information, I), Pernyataan (Claim, C), Pemberi Sifat (Qualifier, Q), Pembenaran (Warrant, W), Dukungan (Backing, B), dan Bantahan (Rebuttal, R).
- Mengkaji daya persuasi etis dari setiap argumen dan menentukan apakah menerima, mengubah atau menolak rekomendasi.
Untuk menggambarkan proses kritik nilai, bayangkan analisis kebijakan yang telah menyelesaikan analisis biaya-manfaat tentang penyekatan rumah murah. Rekomendasi atau pernyataannya (C) adalah bahwa pemerintah sebaiknya menerima program penyekatan rumah murah. Informasi (1) menunjukkan bahwa manfaat bersih dari program adalah $ 50 juta dan rasio biaya manfaat adalah sebesar 55 dibanding 1.
Karena program ini akan menghasilkan penghematan energi yang cukup besar, hampir pasti program ini dapat dibenarkan (Q). Tetapi setelah argumentasi dari masing-masing pelaku kebijakan dianalisis, rekomen dasi menjadi kurang meyakinkan (Gambar 7-8). Alasan pembenar yang asli (W) digunakan untuk mendukung rekomendasi yaitu kesejahteraan sosial yang meningkat, suatu alasan pembenar yang dapat didukung (B) oleh kriteria Pareto atau Kaldor-Hicks. Bantahan (R) adalah bahwa program tidak akan bermanfaat bagi kelompok miskin dan kelompok berusia tua. Bantahan ini didukung oleh kriteria Rawls (B₂) bahwa masyarakat lapisan paling bawah (miskin) harus memperoleh manfaat.
Gambar 7-8. Debat kritik nilai.
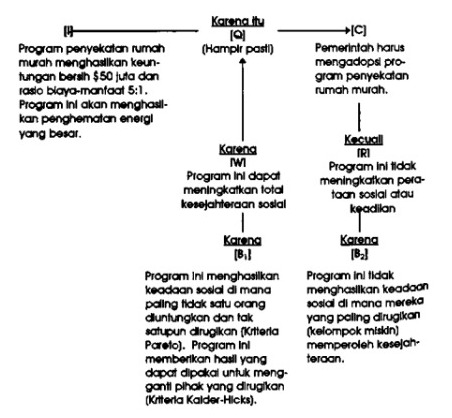
Perhatikan bahwa debat ini bersifat ekonomis dan etis sekaligus karena memasukkan persoalan efisiensi dan keadilan pada waktu yang sama. Salah satu hasil debat ini barangkali adalah memodifikasi rekomendasi dengan suatu cara bahwa pemerintah seharusnya mela kukan penyekatan rumah murah atas dasar biaya yang bertingkat. Mereka yang tidak mampu membayar tidak perlu membayar, sementara mereka yang masuk kelompok pendapatan tinggi harus membayar pada harga yang tertinggi. Namun demikian hal ini akan membuat program ini kurang menarik bagi mereka yang paling banyak menggunakan pemanas. Jika harga yang sama diberlakukan untuk semua golongan penduduk (dengan pengecualian penduduk miskin dan penduduk usia lanjut, yang dibebaskan dari beban membayar), total manfaat bersih akan menjadi negatif. Meskipun kritik nilai pada akhirnya tidak dapat menjawab pertanyaan tentang seberapa banyak efisiensi seharusnya dikorbankan untuk meningkatkan keadilan sosial, cara ini memungkinkan kita untuk melakukan debat etik yang bernalar tentang pertanyaan semacam itu daripada sekedar mengharapkan analisis biaya manfaat dengan jawaban yang tidak sesuai. Karena di sini Ilmu Ekonomi tidak lagi menjadi etika dan harga telah menjadi nilai.
Perumusan Elemen Biaya
Konsep biaya adalah penting bagi proses pembuatan rekomendasi kebijakan, karena usaha untuk mencapai suatu tujuan hampir selalu memerlukan pengorbanan tujuan yang lain. Biaya kesempatan, seperti diketahui, adalah manfaat yang gagal diperoleh ketika suatu sumberdaya diinvestasikan untuk mencapai tujuan yang lain. Dengan kata lain, biaya adalah manfaat yang hilang, sementara manfaat bersih (total manfaat dikurangi total biaya) adalah ukuran biaya yang seharusnya dibayarkan seandainya sumberdaya diinvestasikan untuk mengejar tujuan yang lain.
Perumusan elemen biaya adalah suatu prosedur untuk meng klasifikasikan dan mendeskripsikan semua biaya yang akan dikeluarkan dengan ditetapkan dan dilaksanakannya suatu program. 41 Struktur elemen biaya adalah daftar fungsi, peralatan dan pasokan yang memerlukan adanya pengeluaran risorsis. Tujuan dari perumusan elemen biaya adalah membuat daftar tentang fungsi, peralatan dan pasokan yang tuntas dan pilah. Jika daftarnya tuntas, tidak akan ada biaya yang terabaikan, dan jika daftarnya pilah, tidak akan ada biaya yang dihitung dua kali.
Tabel 7-8. Struktur Elemen Biaya.
| I . Biaya primer (langsung) | 1 . Biaya tetap sekali Penelitian Perencanaan Pengembangan , pengujian dan evaluasi |
| 2 . Biaya investasi Tanah Bangunan Alat dan kendaraan Pelatihan awal | |
| 3 . Biaya berulang (operasi dan pemeliharaan) Gaji , upah dan tunjangan Pemeliharaan gudang , kendaraan dan peralatan Pembayaran untuk memperluas pelayanan Berbagai material yang lain, pasokan dan pelayanan | |
| II . Biaya sekunder (tidak langsung) | 1 . biaya untuk badan-badan yang lain dan pihak ketiga |
| 2 . Degradasi lingkungan | |
| 3 . Rusaknya institusi lingkungan | |
| 4 . lain-lain |
Struktur elemen biaya terdiri dari dua bagian utama: biaya primer (langsung) dan sekunder (tidak langsung). Biaya primer dibagi ke dalam 3 kategori: biaya tetap sekali pakai, biaya investasi, dan biaya operasi onal serta pemeliharaan.* Strktur elemen biaya yang khas diilustrasikan dalam Tabel 7-8.
Estimasi Biaya
Estimasi biaya adalah prosedur untuk menyediakan informasi tentang nilai uang (dolar) masing-masing komponen dari struktur elemen biaya. Jika struktur elemen biaya menunjukkan elemen-elemen apa yang harus diukur, maka estimasi biaya secara nyata mengukur elemen elemen tersebut. Hubungan estimasi-biaya merupakan ukuran eksplisit tentang hubungan antar jumlah fungsi, materi atau personil dan biaya biaya yang dikeluarkannya. Jenis hubungan estimasi-biaya yang sederhana adalah biaya per unit, misalnya biaya per hektar tanah per meter persegi, atau per pekerja dalam tiap kategori pekerjaan yang ada. Hubungan estimasi-biaya yang lebih kompleks memerlukan penggunaan regresi linier dan estimasi internal (Bab-6). Sebagai contoh, regresi linier dapat digunakan untuk membuat estimasi interval tentang biaya peme liharaan kendaraan, dengan jarak tempuh sebagai variabel pengaruhnya.
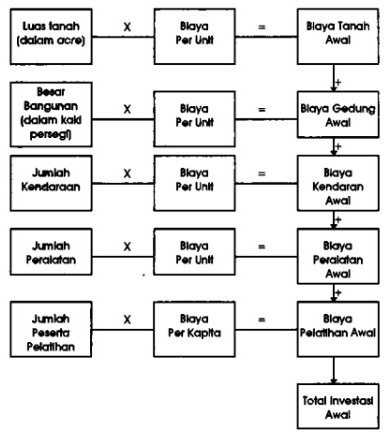
Hubungan biaya-penafsiran sangat penting dalam proses pembuatan rekomendasi kebijakan, karena ukuran yang jelas tentang hubungan antara jumlah fungsi, materi atau pegawai dengan biaya mereka memungkinkan analis membandingkan secara konsisten dua atau lebih alternatif kebijakan. Hubungan biaya-penafsiran digunakan untuk membuat model biaya yang menampilkan sebagian atau seluruh biaya yang diperlukan untuk memulai dan menjaga suatu program. Sebuah model biaya sederhana untuk investasi awal dilukiskan pada Gambar 7 9.
Harga Bayangan
Harga bayangan (shadow pricing) adalah suatu prosedur untuk membuat keputusan subyektif tentang nilai uang dari manfaat dan biaya ketika harga pasar tidak dapat dipercaya atau tidak tersedia. Harga pasar kemungkinan mengalami distorsi (yaitu, tidak mencerminkan nilai manfaat dan biaya sosial yang nyata) karena beberapa alasan. Termasuk di sini adalah kompetisi yang tidak fair, praktek-praktek monopolistik atau oligopolistik, dan program subsidi harga dari pemerintah. Dalam beberapa kasus penyesuaian ke atas (atau ke bawah) dapat dibuat dalam bentuk harga pasar barang dan jasa yang nyata. Pada kasus-kasus lainnya harga pasar semata-mata tak tersedia. Hal ini terdapat pada barang-barang kolektif tertentu (misalnya udara bersih yang dirasakan masyarakat) yang kita diskusikan di depan sebagai biaya yang tidak nyata. Analisis dapat menggunakan beberapa prosedur untuk menaf sirkan harga yang tidak nyata.*
Gambar 7-9. Penyederhanaan sebagian model untuk seluruh total investasi.
- Harga yang dapat diperbandingkan. Di sini analis menggunakan harga pasar dari hal-hal yang sebanding atau mirip. Misalnya dalam menafsirkan manfaat ekonomi dari penghematan waktu dengan membangun sistem transprotasi massa, analis dapat menggunakan rata rata pendapatan sebagai ukuran dari nilai uang terhadap waktu yang dihemat dengan menggunakan fasilitas transportasi yang baru. Persamaan dari waktu kerja dan waktu luang didasarkan pada asumsi yang masih dapat dipertanyakan bahwa waktu yang dihemat dalam perjalanan dapat digunakan untuk memperoleh penghasilan.
- Pilihan konsumen. Di sini analis menafsirkan harga dari hal-hal yang mempunyai nilai yang tidak nyata (sebagai contoh, waktu untuk perjalanan) dengan menggunakan perilaku konsumen dalam situasi di mana individu dipaksa untuk memilih antara hal-hal yang mempunyai nilai tidak nyata dan uang. Sebagai contoh, estimasi tentang nilai waktu dapat dibuat melalui observasi pilihan nyata yang dibuat antara, cara perjalanan dengan biaya murah tetapi perlu waktu lama dibandingkan dengan cara perjalanan dengan biaya tinggi tapi butuh waktu singkat
- Penghitungan permintaan. Di sini nilai-nilai yang tidak nyata yang tidak memiliki harga pasar (sebagai contoh tingkat kepuasan pelayanan taman parkir yang disediakan pemerintah secara gratis) dapat ditafsirkan atas dasar harga tak langsung yang dibayarkan oleh para pengunjung. Kurva permintaan (kurva yang menggambarkan bebagai variasi kombinasi harga-kuantitas di mana konsumen akan menggunakan suatu jasa) dapat dihitung dari biaya yang dibayarkan oleh konsumen untuk melakukan perjalanan ke taman. Biaya tidak langsung ini dianggap sebagai harga nyata yang dibayarkan untuk penggunaan taman dan arena rekreasi. Prosedur ini didasarkan pada asumsi bahwa satu-satunya tujuan melakukan perjalanan adalah untuk menggunakan taman dan arena wisata.
- Analisis survai. Di sini analis melakukan survai terhadap mesyarakat dengan melakukan wawancara atau meminta mereka mengisi kuesioner yang dikirim. Responden diminta menyebutkan pada tingkat biaya berapa mereka bersedia membayar untuk setiap pelayanan yang diberikan (misalnya, transportasi bis). Salah satu kelemahan prosedur ini adalah apa yang disebut sebagai masalah penumpang gratis (free-rider problem), yakni suatu situasi di mana konsumen tidak mau membayar biaya suatu jasa, tetapi berharap orang lain yang membayarnya.
- Biaya kompensasi. Di sini analis menafsirkan nilai yang tidak nyata -terutama yang terjadi dalam bentuk biaya-biaya luar yang tidak dikehendaki (eksternalitas negatif) dengan mengambil harga untuk tindakan yang diperlukan untuk memperbaikinya. Sebagai contoh, biaya kerusakan lingkungan kemungkinan ditafsirkan dengan menggunakan dasar nilai uang yang diperlukan untuk program pembersihan air, gangguan kebisingan, dan perusakan hutan. Mirip dengan itu, manfaat dari program anti polusi dapat diperkirakan atas dasar biaya medis yang dapat dihindari karena menurunnya penyakit kanker, emphysema (pembengkakan paru-paru), dan penyakit-penyakit kronis yang lain.
Pemetaan Hambatan
Pemetaan hambatan adalah suatu prosedur untuk mengiden tifikasi keterbatasan dan hambatan yang menghadang jalan untuk mencapai sasaran kebijakan dan program. Secara umum hambatan digolongkan dalam 6 kategori:
- Hambatan fisik. Pencapaian sasaran kemungkinan dibatasi oleh keadaan pengetahuan tentang teknologi. Sebagai contoh, pengurangan polusi melalui penggunaan energi surya memperoleh hambatan dengan kondisi rendahnya tingkat pembangunan teknologi surya saat ini.
- Hambatan hukum. Hukum publik, hak kepemilikan dan peraturan peraturan lembaga sering menghambat upaya pencapaian tujuan. Sebagai contoh, program-program sosial yang dirancang untuk redistribusi sumberdaya bagi kelompok miskin sering dihambat oleh perlunya pelaporan.
- Hambatan organisasional. Struktur organisasi dan proses yang tersedia untuk mengimplementasikan program dapat membatasi upaya untuk pencapaian tujuan. Sebagai contoh, sentralisasi yang tinggi, manajemen yang buruk, dan rendahnya moral membatasi efektivitas dan efisiensi dari program-program publik.”
- Hambatan politik. Oposisi politik dapat menimbulkan hambatan yang luar biasa dalam implementasi juga dalam penerimaan awal dari suatu program. Oposisi seperti ini dicerminkan dengan adanya kelembaman organisasi (sulit berubah) dan kecenderungan untuk menghindari masalah dengan membuat keputusan inkremental dalam pembuatan keputusan. Sebagai contoh, masalah-masalah tertentu (seperti perlin dungan konsumen, perlindungan lingkungan, konservasi energi) dapat memerlukan waktu bertahun-tahum meski hanya untuk menempatkannya dalam agenda publik.”
- Hambatan distributif. Program publik yang dirancang untuk menyediakan pelayanan sosial secara efisien sering dibatasi oleh kebutuhan untuk meyakinkan bahwa biaya dan manfaat didistribusikan secara adil di antara berbagai kelompok yang berbeda. Program-program yang mencapai manfaat efisiensi bersih tertinggi, seperti yang telah kita ketahui, sering kali merupakan program yang menghasilkan keadilan sosial yang terendah, demikian sebaliknya.
- Hambatan anggaran. Anggaran pemerintah adalah terbatas, sehingga penentuan sasaran perlu mempertimbangkan keterbatasan dana. Anggaran tetap menyebabkan timbulnya masalah tipe I, di mana analisis dipaksa untuk mempertimbangkan alternatif yang memaksimalkan efektivitas dengan keterbatasan sumberdaya.
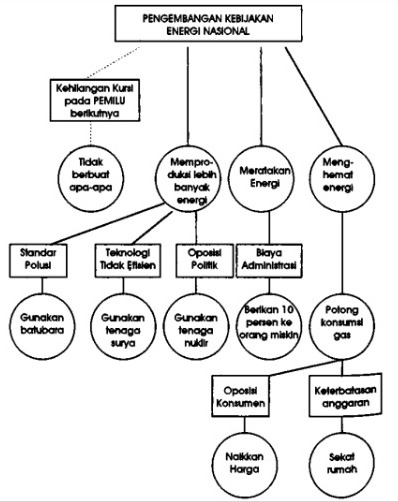
Cara yang efektif untuk mengidentifikasikan hambatan adalah menyusun pohon hambatan (contraints tree) yaitu merupakan tampilan grafis tentang keterbatasan dan hambatan yang menghalangi pencapaian tujuan. Pohon hambatan menyisipkan hambatan-hambatan ke dalam pohon sasaran (lihat Gambar 7-7). Contoh sederhana pembuatan pohon hambatan untuk kebijakan energi nasional dilukiskan dalam Gambar 7. 10.
Gambar 7-10. Peta hambatan untuk kebijakan energi nasional.
Demikian referensi buku ajar dengan judul Rekomendasi Aksi-aksi Kebijakanapabila membutuhkan layanan jasa self publishing, jasa penerbitan buku, jasa penulisan buku, jasa editing buku untuk bahan ajar ataupun untuk keperluan lain Dapat menghubungi admin RuangBuku.
Sumber: Pengantar analisis kebijakan publik edisi kedua(Gadjah mada university press 2003)