
RuangBuku.id – Kami melayani jasa self publishing, jasa penerbitan buku, jasa penulisan buku, jasa editing buku untuk bahan ajar ataupun untuk keperluan lain Namun, sebelum itu, anda bisa menyimak bahasan di bawah ini mengenai Buku Ajar Accounting Principle Melalui Pendekatan Sistem Informasi.
Gambar 2.1 Proses Akuntansi
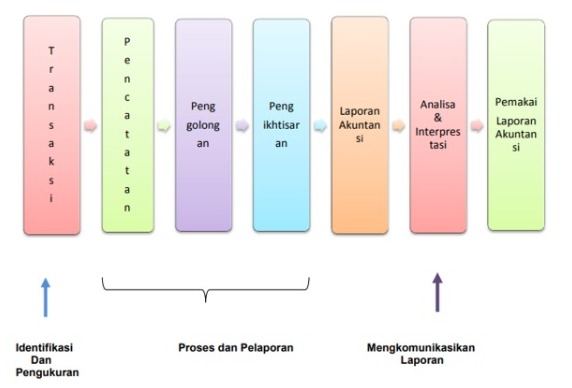
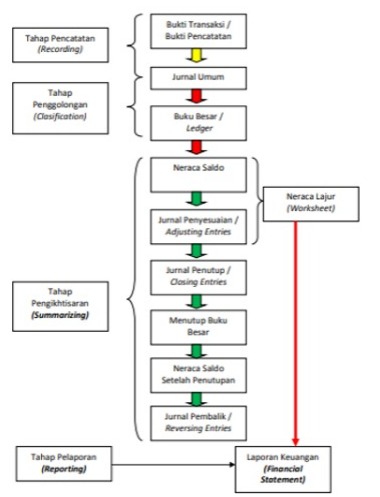
Tahap Pencatatan :
- Pembuatan atau penerimaan bukti untuk transaksi-transaksi yang terjadi dalam perusahaan.
- Pencatatan bukti transaksi ke dalam Buku Harian (Jurnal) dan sekaligus menggolonggolongkan transaksi tersebut ke dalam nomor kode perkiraan.
- Pemindah bukuan (posting) dari buku harian ke perkiraan yang bersangkutan di Buku Besar (Ledger).
Tahap Pengikhtisaran :
- Pembuatan Neraca Saldo (Trial Balance) dari perkiraan-perkiraan di buku besar.
- Pembuatan Neraca Lajur (Worksheet) dan Jurnal Penyesuaian (Adjustment Entries)
- Penyusunan Laporan Keuangan (Income Statement/ Statement of Comprehensive Income, Statement of Financial Position/ Balance Sheet, Statement of Change in Equity/Capital Statement).
- Pembuatan Jurnal Penutupan (Closing Entries).
- Pembuatan Neraca Saldo Penutupan (Post Closing Trial Balance).
- Pembuatan Jurnal Balik (Reversing Entries).
Tahap Proses Akuntansi
Transaksi Keuangan
Suatu organisasi ataupun perusahaan baik itu jenis perusahaan Jasa, Perdagangan maupun Industri dalam kegiatan operasional usahanya selalu diikuti oleh kegiatan keuangan, walaupun perusahaan ataupun organisasi tersebut bukan tujuan mencari laba atau perusahaan/organisasi Non profit oriented, sehingga di dapat dikatakan bahwa transaksi keuangan tidak hanya dilakukan oleh perusahaan ataupun organisasi yang mencari laba/profit oriented saja, tetapi juga berlaku bagi perusahaan nirlaba, karena memang transaksi keuangan merupakan bagian dari kegiatan organisasi atau perusahaan, selain dari kegiatan operasional lainnya.
Pengertian
Transaksi keuangan tidak hanya menyangkut jual beli yang dilaksanakan ketika perusahaan mengeluarkan atau menerima uang tunai. Transaksi Keuangan yaitu semua kejadian yang menyangkut unit organisasi yang dapat diukur dalam satuan uang dan berpengaruh terhadap kekayaan organisasi (perusahaan). Ketika pemilik menyerahkan kendaraan atau rumah yang dapat digunakan untuk operasional dan menjadi hak milik perusahaan, kejadian tersebut termasuk transaksi keuangan, yaitu transaksi modal. (sumber :Akuntansi,Tim Sosio Prawara Cendekia, Penerbit Sewu,2012p:23)
Bukti Transaksi
Setiap kegiatan transaksi harus disertai dengan suatu alat bukti yang menyatakan bahwa telah terjadi suatu transaksi. dimana bukti transaksi merupakan sumber dimana kita mengetahui apa saja yang telah terjadi di perusahaan dan sebagai bahan untuk melanjutkan tahapantahapandalam proses akuntansi.
Suatu transaksi tersebut dapat dikatakan apabila bukti tersebut bila
- Menggunakan dokumen sesuai peruntukkannya
- Diisi, di tanda tangani dan di validasi oleh pemegang otoritas, baik pembuat ataupun penerima
Macam-Macam Bukti Transaksi
- Kwitansi
Kwitansi adalah tanda bukti telah terjadi transaksi tunai yang harus di tanda tangani oleh si penerima uang, kwitansi yang asli diserahkan kepada si pembayar sedangkan bagian potongannya disimpan oleh pihak yang menerima uang. Kwitansi juga biasanya harus dibubuhi materai dalam jumlah tertentu.
Dalam hal ini telah terjadi serah terima uang tunai dari Pembeli (Pemilik Uang) ke Penjual (Penerima Uang).
- Kwitansi di tanda tangani oleh kedua belah pihak serta
- Divalidasi berupa cap perusahaan yang penerima uang
- Apabila nilai transaksinya sampai dengan Rp.500.000 ditambah materai 3000, transaksi diatas Rp.500.000 menambah materai 6.000.
- Nota Kontan
Adalah bukti pencatatan untuk transaksi (secara rinci) pembelian barang secara tunai. Nota kontan dibuat oleh pihak penjual dan diberikan kepada pihak pembeli.
- Nota Kredit
Adalah bukti transaksi bahwa perusahaan telah menerima kembali barang yang sudah dijual (di retur). Nota kredit dibuat oleh pihak penjual.
- Nota Debit
Adalah bukti transaksi bahwa perusahaan telah mengembalikan barang yang sudah dibeli. Nota dibuat oleh pihak pembeli.
- Faktur
Adalah bukti transaksi yang dilakukan secara kredit atas transaksi penjualan dan transaksi pembelian. Faktur biasanya dibuat rangkap 2, 3, atau 4 tergantung pada kebutuhan. Lembar pertama biasanya berwarna putih, merupakan bukti bagi penjual yang disebut Faktur Penjualan. Lembar kedua merupakan bukti bagi pembeli disebut Faktur Pembelian, lembar ketiga untuk arsip.
- Memo Internal
Merupakan bukti transaksi antar bagian di dalam sebuah perusahaan seperti penyusutan, penghapusan piutang, pemakaian perlengkapan, pemakaian bahan baku (pada perusahaan manufaktur), barang yang rusak dan tidak laku sesudah dibeli bukan rusak dari pemasoknya. Memo internal dilakukan sebagai bentuk komunikasi antar bagian dalam perusahaan.
Laporan Keuangan
Tujuan Umum
Sebagai laporan keuangan yang ditujukan untuk memenuhi kebutuhan bersama sebagian besar pengguna laporan. Termasuk juga disajikan terpisah atau yang disajikan dalam dokumen publik lainnya seperti laporan tahunan ataupun prospectus. (Sumber: PSAK 01 Revisi 1998,p1.2.r14-26)
Memberikan informasi tentang posisi keuangan, kinerja dan arus kas perusahaan yang bermanfaat bagi sebagian besar kalangan pengguna laporan dalam rangka membuat keputusankeputusan ekonomi serta menunjukkan pertanggung jawaban (stewardship) manajemen atas penggunaan sumber-sumber daya yang dipercayakan kepada mereka.
Komponen Laporan Keuangan
- Neraca / Statement of Financial Position
- Laporan Laba-Rugi / Income Statement
- Laporan Perubahan Ekuitas / Statement of Change in Equity
- Laporan Arus Kas / Statement of Cash Flows
- Catatan Atas Laporan Keuangan
Perusahaan harus menyusun Laporan Keuangan atas dasar akrual, kecuali laporan Arus Kas. (Sumber: PSAK 01 Revisi 1998,p1.6.r20 – r21)
Neraca / Statement of Financial Position
Neraca adalah daftar dari aktiva, kewajiban dan modal perusahaan pada suatu saat tertentu, misalnya pada akhir bulan.
The statement of financial position, also referred to as the balance sheet, reports the assets, liabilities, and equity of business enterprise at a specific date. This financial statement provides information about the nature and amounts of investment in enterprise resources, obligations to creditors, and the equity in net resources. (Kieso, Weygandt, Warfield, Intermediate Acct, vol 1, 2011 IFRS Ed, p190)
The balance sheet may then be defined as a statement showing the assets, liabilities, and capital of a business entity at a specific date. This statement is also called a statement of financial position or statement of financial condition.(Joel J.Lerner, M.S.,Ph.D, Bookkeeping And Accounting, Copyright © 2004 by The McGraw-Hill Companies, Inc.p20)
Kelompok Neraca
- Aktiva Lancar
Suatu aktiva diklasifikasikan sebagai aktiva lancar, jika aktiva tersebut:
- diperkirakan akan direalisasi atau dimiliki untuk dijual atau digunakan dalam jangka waktu siklus operasi normal perusahaan; atau
- dimiliki untuk diperdagangkan atau untuk tujuan jangka pendek dan diharapkan akan direalisisr dalam jangka waktu 12 bulan dari tanggal neraca; atau
- berupa kas atau setara kas yang penggunaannya tidak dibatasi;
- Aktiva Tetap
Aktiva yang tidak termasuk kategori tersebut diatas diklasifikasikan sebagai aktiva tidak lancar.
- Kewajiban Jangka Pendek
Suatu kewajiban diklasifikasikan sebagai kewajiban jangka pendek, jika: a) diperkirakan akan diselesaikan dalam jangka waktu siklus normal operasi perusahaan; atau b) jatuh tempo dalam jangka waktu dua belas bulan dari tanggal neraca.
- Kewajiban Jangka Panjang
Semua kewajiban lainnya harus diklasifikasikan sebagai kewajiban jangka panjang.
Elemen-elemen Neraca
- Aktiva ( Asset ) adalah semua benda yang berwujud atau hak (tak berwujud) yang mempunyai nilai uang dan akan mendatangkan manfaat dimasa yang akan datang. Assets: Properties that are owned and have money value—for instance, cash, inventory, buildings, equipment. (Joel J.Lerner,2004)
- Kewajiban ( Liabilities ) Terkadang di sebut juga hutang; hak atau klaim para kreditur atas aktiva (kekayaan) perusahaan. Liabilities: Amounts owed to outsiders, such as notes payable, accounts payable, bonds payable. (Joel J.Lerner, 2004)
- Modal ( Equity ) adalah istilah yang dipergunakan untuk hak kekayaan pemilik. Capital: The interest of the owners in an enterprise; also known as owners’ equity. (Joel J.Lerner, 2004)
Laporan Rugi Laba (Income Statement)
Perhitungan Rugi-Laba adalah ikhtisar pendapatan yang dihasilkan dan biaya yang dibebankan untuk suatu jangka waktu tertentu, misalnya satu bulan atau satu tahun. Dengan dicatat sebagai penambahan dan pengurangan atas modal.
The income statement is the report that measures the success of company operations for a gives period of time. ….. to determine profitability, investment value, and creditworthiness. ….. predict the amounts, timing, and uncertainty of future cash flows. (Kieso, et al , 2011)
The income statement may be defined as a summary of the revenue (income), expenses, and net income of a business entity for a specific period of time. This may also be called a profit and loss statement, an operating statement, or a statement of operations. (Joel J.Lerner, 2004)
Laporan laba rugi perusahaan disajikan sedemikian rupa yang menonjolkan berbagai unsur kinerja keuangan yang diperlukan bagi penyajian secara wajar. Laporan Laba Rugi minimal mencakup pos-pos berikut:
- Pendapatan;
- Laba Rugi usaha;
- Beban pinjaman;
- Bagian dari Laba atau Rugi perusahaan afiliasi dan asosiasi yang diperlakukan menggunakan metode Ekuitas;
- Beban pajak;
- Laba atau rugi dari aktivitas normal perusahaan;
- Pos luar biasa;
- Hak minoritas; dan
- Laba atau rugi bersih untuk periode berjalan
- PENDAPATAN (Revenue) adalah penambahan bruto (gross increase) terhadap modal sehubungan dengan kegiatan perusahaan. Dapat berasal dari penjualan barang, pemberian jasa kepada pelanggan, penyewaan aktiva, peminjaman uang, dan kegiatan lainnya yang dilakukan dengan tujuan untuk memperoleh laba. Revenue. The increase in capital resulting from the delivery of goods or rendering of services by the business. In amount, the revenue is equal to the cash and receivables gained in compensation for the goods delivered or services rendered. (Joel J.Lerner, 2004)
- BIAYA (Expense) Biaya yang terjadi untuk memperoleh pendapatan merupakan biaya yang telah terjadi atau biaya saja (expenses). Expenses. The decrease in capital caused by the business’s revenue-producing operations. In amount, the expense is equal to the value of goods and services used up or consumed in obtaining revenue. J.Lerner, M.S.,Ph.D, Bookkeeping And Accounting, Copyright © 2004 by The McGraw-Hill Companies, Inc.p18) Expenses are the cost of assets consumed or service used in the process of earning revenue. They are decreases in owner’s equity that result from operating the business. (Weygandt, Kimmel, Keiso, Accounting Principles, 9th Ed) Net income. The increase in capital resulting from profitable operation of a business; it is the excess of revenue over expenses for the accounting period. (Joel J.Lerner, M.S.,Ph.D, Bookkeeping And Accounting, Copyright © 2004 by The McGraw-Hill Companies, Inc.p18)
Laporan Perubahan Modal (Statement of Owner’s Equity/Capital Statement)
Laporan Perubahan Modal adalah ikhtisar tentang perubahan modal yang terjadi selama jangka waktu tertentu, misalnya satu bulan atau satu tahun.
- Modal Awal
- Laba Bersih
- Pengambilan Pribadi (Prive)
- Modal Akhir
Laporan Arus Kas (Cash Flow)
Guna mengetahui posisi uang kas masuk (cash in flow) dan uang kas keluar (cash out flow) dalam periode akuntansi maka dibuatlah suatu Laporan Arus Kas (Cash Flow).
Manfaat Laporan Arus Kas adalah
- Mengetahui posisi keluar dan masuk uang kas perusahaan dalam periode akuntansi sehingga menjadi alat indicator posisi arus kas di masa yang akan datang.
- Menilai kecermatan atas taksiran arus kas yang telah dibuat sebelumnya.
- Bagi pengguna laporan tentu dapat mengetahui likuiditas kas pada periode tertentu.
Periode Pelaporan
Sedangkan untuk periode pelaporan laporan keuangan terdapat perbedaan karena sesuai dengan fungsi dari laporan tersebut dan kebutuhan data dalam menunjang laporan yang lainnya sehingga terdapat perbedaan adalah
- Laporan Laba Rugi / Income statement, Laporan CashFlow selama akhir dari suatu periode misalnya akhir bulan atau akhir tahun
- Laporan Laba Ditahan / Retained Earnings statement periode laporan sama dengan Laporan Laba Rugi
- Laporan Neraca / Balance Sheet memiliki periode tertentu misalnya laporan secara bulanan atau tahunan (tetapi ditampilkan hanya akhir periodenya misalnya 31 Maret, 30 Juni atau 31 Agustus)
Menurut Jerry J.Weygandt, Paul D. Kimmel, Donald E. Kieso, Accounting Principle 9ed, EP5 pembagian waktu untuk laporan keuangan adalah sbb:
Statement Type Date
- Income statement For the period ended
- Retained earnings statement For the period ended
- Balancesheet As of the end of the period
- Statement of cash flows For the period ended
Demikian referensi buku ajar dengan judul Proses Akuntansi apabila membutuhkan layanan jasa self publishing, jasa penerbitan buku, jasa penulisan buku, jasa editing buku untuk bahan ajar ataupun untuk keperluan lain Dapat menghubungi admin RuangBuku.
Sumber: Accounting Principle Melalui Pendekatan Sistem Informasi (Hendry Adam, 2015)